Dívida do Athletico é preocupante? Veja o panorama dos R$ 405 milhões em débitos

O Athletico tem dívida acumulada no valor de R$ 405 milhões. O número, divulgado pela Agência Nacional de Regulação e Sustentabilidade no Futebol (Anresf), situa o clube com o quinto menor passivo entre os 20 times da Série A, atrás apenas de Coritiba, Chapecoense, Remo e Mirassol. O levantamento aponta que os times somam débito […]

Out 22, 2026 - 17:00
 0  4
Dívida do Athletico é preocupante? Veja o panorama dos R$ 405 milhões em débitos

O Athletico tem dívida acumulada no valor de R$ 405 milhões. O número, divulgado pela Agência Nacional de Regulação e Sustentabilidade no Futebol (Anresf), situa o clube com o quinto menor passivo entre os 20 times da Série A, atrás apenas de Coritiba, Chapecoense, Remo e Mirassol. O levantamento aponta que os times somam débito de R$ 22 bilhões só na elite do futebol brasileiro.

Dívida menor que o ativo

Para entender a situação do Athletico, há um dado muito importante em relação ao balanço financeiro (confira os detalhes no infográfico ao fim da matéria). Em 31 de dezembro de 2025, o clube declarou R$ 1,48 bilhão em bens e direitos contra os R$ 405 milhões de passivo. A diferença (R$ 1,07 bilhão) é o patrimônio líquido, resultado que poucos clubes da Série A conseguem apresentar.

O prazo de pagamento, porém, traz outro ponto-chave. Do total devido, R$ 244 milhões (60%) vencem no curto prazo, a 13ª maior fatia entre os clubes da elite. Os 40% restantes (R$ 161 milhões) ficam no longo prazo.

Mas os dados mostram que o Athletico tem caixa para honrar seus compromissos. São R$ 288 milhões em recursos de curto prazo, como disponibilidades e valores a receber, o equivalente a 118% dos R$ 244 milhões que vencem no mesmo horizonte – a média da Série A é de 46%. Para cada R$ 1 de dívida de curto prazo, há R$ 1,18 disponível.

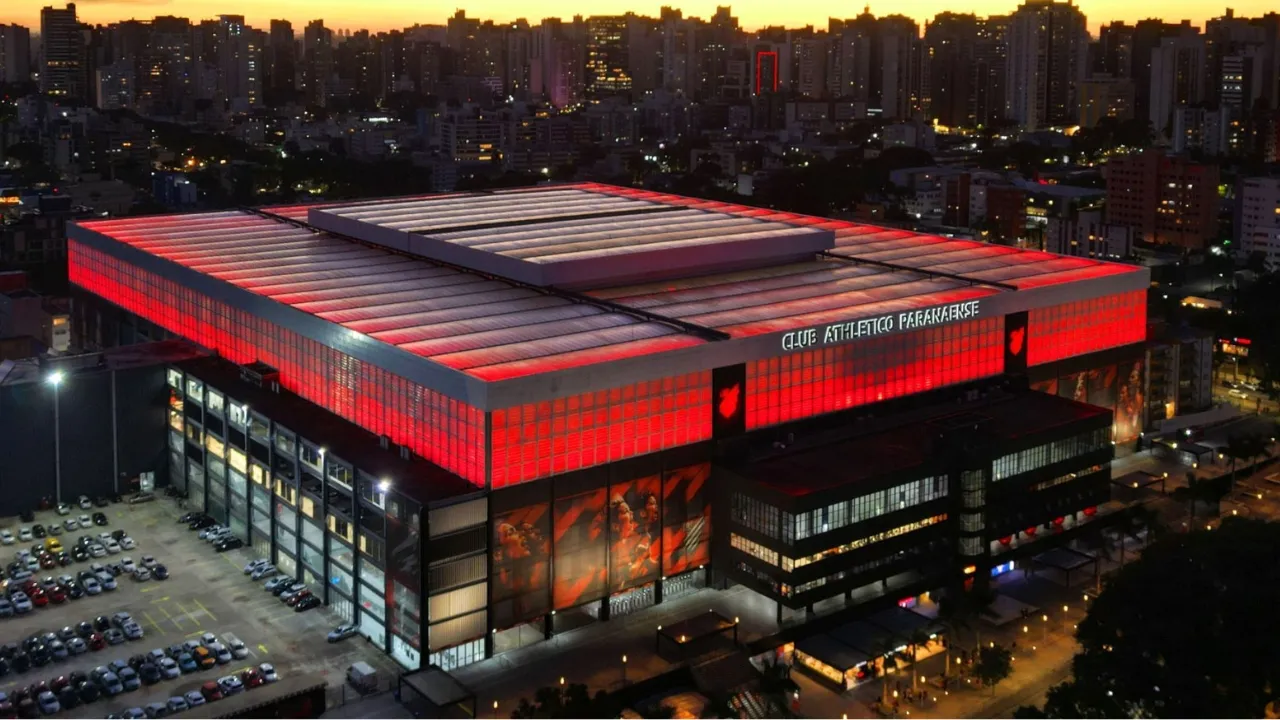
Visão aérea, feita com drone, da Arena da Baixada. (Foto: Duda Matoso/athletico.com.br)

De onde vem a dívida do Athletico

A composição da dívida explica o peso do fator Arena da Baixada. Empréstimos – a grande maioria relacionados ao pagamento estádio à Fomento Paraná – respondem por 49% de todo o passivo. Transferências de atletas somam 30%, seguidas de trabalhistas, impostos e parcelamentos (9%), receitas recebidas antecipadamente (8%), fornecedores (4%) e provisões para processos (2%).

No painel de atrasos, com dados de 30 de junho de 2026, o Athletico declarou pendências apenas em transferências de atletas, com outros clubes e atletas com percentual. Os débitos são anteriores a 2026, estão no período de transição das novas regras e, por enquanto, sujeitos a advertência. Salários, direitos de imagem, prêmios, tributos e parcelamentos não tiveram atraso declarado, o que mantém o clube entre os 15 dos 40 que chegaram a junho sem pendências nos três itens monitorados.


.ud2athlr,.ud2athlr *,.ud2athlr *::before,.ud2athlr *::after{box-sizing:border-box;} .ud2athlr{ --brand:#FED937; --bg:#f4f3ee; --card:#ffffff; --border:#e2e0d8; --th:#111110; --tb:#2e2d28; --ts:#6b6a62; --tm:#9e9d94; --ok-fg:#2a7a45; --ok-bg:#eaf5ed; --ok-border:#b8e0c4; --warn-fg:#b83020; --warn-bg:#fdf0ed; --warn-border:#f5c4bc; --navy:#1e3a5f; --tan:#b8a56a; font-family:-apple-system,BlinkMacSystemFont,"Segoe UI",Helvetica,Arial,sans-serif; font-size:14px; line-height:1.5; color:var(--tb); background:var(--bg); border-radius:14px; padding:18px 16px 20px; max-width:540px; margin:0 auto; } @media(prefers-color-scheme:dark){ .ud2athlr{ --bg:#141414;--card:#1f1f1f;--border:#2e2e2e; --th:#edece6;--tb:#bcbbb2;--ts:#888780;--tm:#565650; --ok-fg:#52b86e;--ok-bg:#122a1c;--ok-border:#1e4a2c; --warn-fg:#e06a58;--warn-bg:#2c1008;--warn-border:#4a1a0c; } } /* CABEÇALHO */ .ud2athlr__hd{display:flex;align-items:center;justify-content:space-between;gap:8px;margin-bottom:4px;} .ud2athlr__club{font-size:1.1rem;font-weight:800;color:var(--th);} .ud2athlr__badge{background:var(--brand);color:#111;font-size:0.6rem;font-weight:700; letter-spacing:.08em;text-transform:uppercase;padding:2px 8px;border-radius:4px;white-space:nowrap;} .ud2athlr__date{display:flex;align-items:center;gap:4px;font-size:0.63rem;color:var(--tm);margin-bottom:16px;} .ud2athlr__date svg{flex-shrink:0;} .ud2athlr__hr{border:none;border-top:1px solid var(--border);margin:0 0 16px;} /* BLOCO */ .ud2athlr__block{margin-bottom:14px;} .ud2athlr__block:last-child{margin-bottom:0;} .ud2athlr__label{font-size:0.64rem;font-weight:600;color:var(--tm);margin:0 0 8px; border-left:3px solid var(--brand);padding-left:7px;line-height:1.3;} /* STATUS CARDS — flex-column + status ancorado na base */ .ud2athlr__status-row{display:grid;grid-template-columns:repeat(3,1fr);gap:8px;} @media(max-width:400px){.ud2athlr__status-row{grid-template-columns:1fr;}} .ud2athlr__scard{border-radius:9px;padding:10px 11px;border:1px solid; display:flex;flex-direction:column;} .ud2athlr__scard--ok{background:var(--ok-bg);border-color:var(--ok-border);} .ud2athlr__scard--warn{background:var(--warn-bg);border-color:var(--warn-border);} .ud2athlr__scard-name{font-size:0.72rem;font-weight:700;color:var(--th);margin:0 0 2px;} .ud2athlr__scard-detail{font-size:0.62rem;color:var(--ts);margin:0;line-height:1.35;} .ud2athlr__scard-status{margin-top:auto;padding-top:8px;} .ud2athlr__pill{display:inline-flex;align-items:center;gap:4px; font-size:0.65rem;font-weight:700;padding:2px 7px;border-radius:20px;} .ud2athlr__pill--ok{color:var(--ok-fg);background:rgba(42,122,69,.12);} .ud2athlr__pill--warn{color:var(--warn-fg);background:rgba(184,48,32,.12);} .ud2athlr__pill-dot{width:5px;height:5px;border-radius:50%;flex-shrink:0;} .ud2athlr__pill--ok .ud2athlr__pill-dot{background:var(--ok-fg);} .ud2athlr__pill--warn .ud2athlr__pill-dot{background:var(--warn-fg);} .ud2athlr__scard-note{font-size:0.62rem;color:var(--ts);margin:5px 0 0;line-height:1.35;} /* KPIs — linha completa, white-space:nowrap nos valores */ .ud2athlr__kpis{border:1px solid var(--border);border-radius:9px;overflow:hidden;margin-bottom:10px;} .ud2athlr__kpi{display:flex;justify-content:space-between;align-items:baseline; padding:8px 11px;border-bottom:1px solid var(--border);} .ud2athlr__kpi:last-child{border-bottom:none;} .ud2athlr__kpi-l{font-size:0.65rem;color:var(--ts);} .ud2athlr__kpi-v{font-size:0.9rem;font-weight:800;color:var(--th);white-space:nowrap;} .ud2athlr__kpi--pos .ud2athlr__kpi-v{color:var(--ok-fg);} /* BARRA + COBERTURA — linha própria, mesma altura natural */ .ud2athlr__bar-cov{display:grid;grid-template-columns:1fr auto;gap:10px;align-items:stretch;} @media(max-width:340px){.ud2athlr__bar-cov{grid-template-columns:1fr;}} /* barra curto/longo */ .ud2athlr__sbar-wrap{display:flex;flex-direction:column;justify-content:center;} .ud2athlr__sbar{height:8px;border-radius:4px;overflow:hidden;display:flex;margin-bottom:8px;} .ud2athlr__sbar-seg{height:100%;} .ud2athlr__sleg{display:flex;flex-direction:column;gap:4px;} .ud2athlr__sleg-item{display:flex;align-items:center;gap:5px;} .ud2athlr__sleg-dot{width:8px;height:8px;border-radius:2px;flex-shrink:0;} .ud2athlr__sleg-txt{font-size:0.65rem;color:var(--ts);white-space:nowrap;} .ud2athlr__sleg-val{font-weight:700;color:var(--th);} /* caixa 118% — mesmo height da coluna da barra */ .ud2athlr__coverage{ background:var(--card);border:1px solid var(--border);border-radius:9px; padding:10px 12px;text-align:center;min-width:88px; display:flex;flex-direction:column;justify-content:space-between; } .ud2athlr__cov-num{font-size:1.7rem;font-weight:900;color:var(--th);line-height:1;} .ud2athlr__cov-label{font-size:0.58rem;color:var(--ts);line-height:1.3;margin-top:2px;} .ud2athlr__cov-sub{font-size:0.58rem;color:var(--tm);border-top:1px solid var(--border); padding-top:5px;line-height:1.3;white-space:nowrap;} /* COMPOSIÇÃO TOP 3 */ .ud2athlr__comp{display:flex;flex-direction:column;gap:10px;} .ud2athlr__comp-row-hd{display:flex;justify-content:space-between;align-items:baseline;gap:6px;margin-bottom:3px;} .ud2athlr__comp-name{font-size:0.75rem;font-weight:700;color:var(--th);} .ud2athlr__comp-right{display:flex;align-items:baseline;gap:4px;flex-shrink:0;} .ud2athlr__comp-val{font-size:0.75rem;font-weight:700;color:var(--th);white-space:nowrap;} .ud2athlr__comp-pct{font-size:0.65rem;color:var(--tm);} .ud2athlr__comp-track{height:6px;background:var(--border);border-radius:3px;overflow:hidden;} .ud2athlr__comp-fill{height:100%;border-radius:3px;min-width:4px;} .ud2athlr__comp-rest{font-size:0.63rem;color:var(--tm);margin-top:8px; border-top:1px dashed var(--border);padding-top:7px;}
Athletico-PR
Série A 2026
Dados de 30 jun e 31 dez de 2025

Dívidas em atraso
Atletas e funcionários
salários, imagem, prêmios
Em dia
Transferências
outros clubes e atletas
Em atraso
Dívidas pré-2026, em período de transição.
Impostos e governo
tributos e parcelamentos
Em dia
Balanço (dez/2025)
Passivo total
R$ 405 mi
Ativo total
R$ 1,48 bi
Patrimônio líquido
R$ 1,07 bi
Curto prazo — R$ 244 mi (60%)
Longo prazo — R$ 161 mi (40%)
118%
cobertura de curto prazo
Mediana da Série A: 46%
Composição da dívida — maiores categorias
Empréstimos e financiamentos
R$ 197 mi 49%
Transferências de atletas
R$ 119 mi 30%
Trabalhistas, impostos e parcelamentos
R$ 35 mi 9%
Outras 3 categorias (receitas antecipadas, fornecedores e provisões) somam R$ 54 mi — 12% restantes.

O que os números dizem sobre o Athletico

O clube deve pouco para o tamanho do próprio patrimônio e tem liquidez acima da média da Série A. O risco não está no volume da dívida, mas no calendário. Com o passivo concentrado na Arena da Baixada e parte relevante coberta por recebíveis, o clube fica exposto a atrasos de receita – como já aconteceu com a dificuldade de venda dos títulos de potencial construtivo pela prefeitura –, e as pendências de transferência precisam ser equacionadas antes do fim do período de transição.

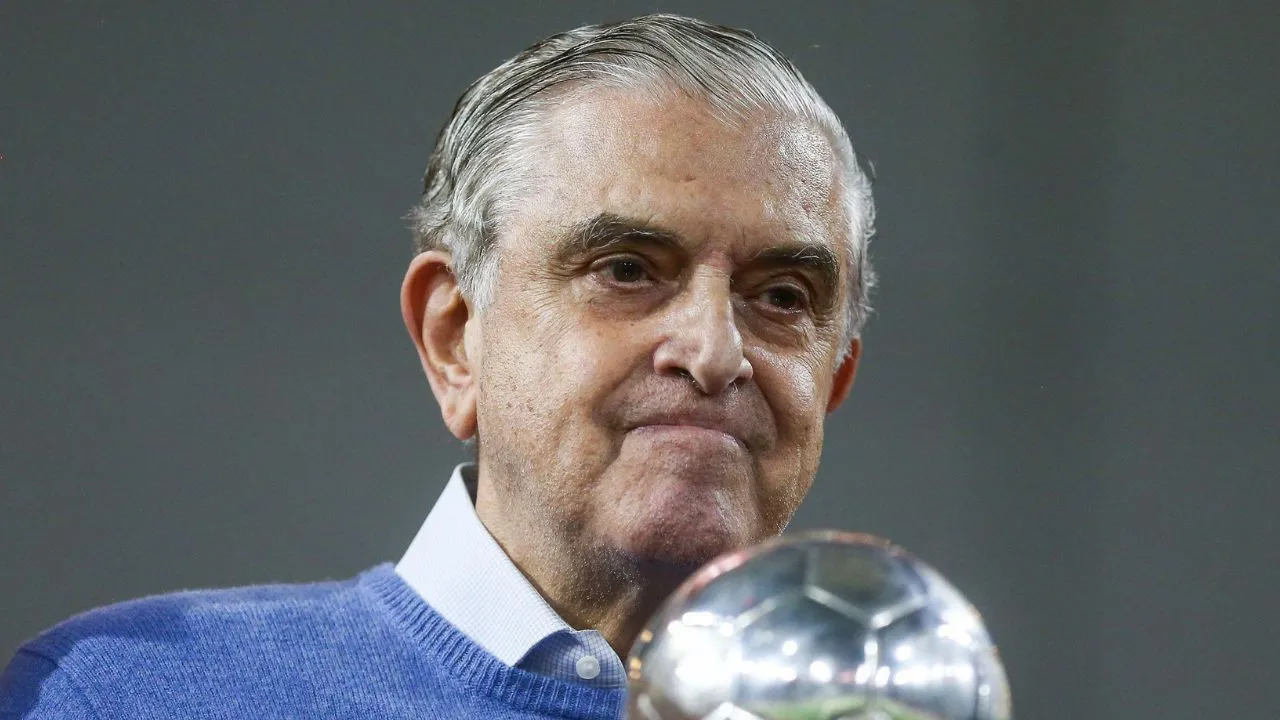
Mario Celso Petraglia, presidente do Athletico. (Foto: Geraldo Bubniak/ZUMA Press Wire/Alamy)
Siga o UmDois Esportes